特里芬难题的分析框架下,信用之锚支撑人民币国际化2.0
导语
以制度型开放、政府市场协同、全球信用评级为抓手,系统推进人民币国际化 2.0。
国际货币体系正处于深刻变革之中。一方面,随着关税战持续演进以及主要经济体债务可持续性的承压,以美元为代表的传统国际货币体系面临新的挑战;另一方面,黄金等贵金属由于其稀缺性与避险特征受到追捧,但囿于供应量与经济增长之间的固有矛盾、流动性约束及价格波动较大,难以承担国际货币中的核心货币职能。至于以比特币为代表的新兴数字货币,虽然凭借去中心化、跨境流通便利与抗通胀性获得一定发展,但存在监管法律、技术性能等方面的风险,能发挥的效用有限。因此,现在正是人民币抓住机会,加快国际化的好时机。在人民币国际化1.0阶段,“政策引领+跨境贸易”的模式下,人民币成为了全球第四大支付货币、第三大贸易融资货币。未来人民币进一步国际化将会面对中国版特里芬难题的挑战。因而,加快人民币国际化2.0,需要转为“市场推动+资本输出”模式,而这离不开以中国为主导的人民币信用派生体系与机制。其中的关键在于紧抓信用之锚,建立全球人民币信用评级体系,以此为抓手梳理全局:一方面厘清主权风险、主动合理安排人民币投资布局,另一方面提升人民币的国际派生能力,提升投资效用。这是实现人民币国际化的必要之举,也是破解中国版特里芬难题的重要途径。
中国版特里芬难题解析
特里芬难题来源于1960年美国经济学家罗伯特·特里芬的《黄金与美元危机——自由兑换的未来》,揭示了美元作为国际核心货币无法兼顾全球流动性供给与本币信用稳定的结构性矛盾 。特别是1973年布雷顿森林体系事实上解体后,美国工业逐步空心化,美元既难以锚定黄金又难以锚定其他特定商品,成为了以美国国家信用为基础的信用货币,而美债则成为全球美元资产体系中的核心安全资产。2025年5月16日,国际信用评级机构穆迪宣布将美国主权信用评级从Aaa下调至Aa1,并表达了对美国政府当前的财政状况和未来预算计划的担忧。随后,在多重因素共振下,20年期美债拍卖遇冷,美元指数持续走弱(跌破100)。2025年5月26日,欧洲央行行长拉加德亦提出美元的主导地位面临不确定性,欧洲应把握时机提升欧元地位。这表明国际货币多极化趋势正在加速,中国更应该抓住时机,提升人民币国际化水平。
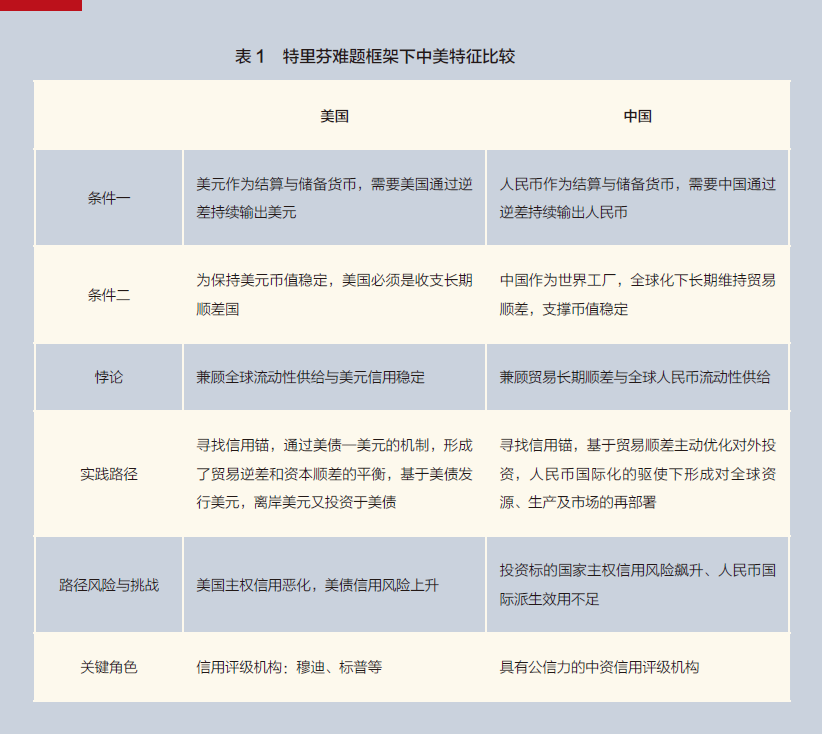
在特里芬难题的分析框架下,人民币国际化面临着巨大挑战(见表1)。中国作为世界工厂长期维持着对全球的贸易顺差,以2024年为例,全年中国货物贸易顺差累计为7679亿美元,而全球贸易顺差为2.3万亿美元,占比约为33.4%[1]。一方面长期的高额顺差支撑着人民币的币值稳定;另一方面却大大提升了他国获取人民币的难度,限制了人民币国际化的流动性供给。为了打破这个悖论,需要基于贸易顺差主动进行资本输出,降低对美元资产,特别是对美债的依赖,丰富、优化投资布局,进行全球配置,形成对全球资源、生产及市场的再部署。但是,全球投资配置的关键在于风险识别与价值呈现。风险识别层面需要厘清投资标的国家的主权风险,确定对其投资敞口、期限和回报基准。而价值呈现层面则需要提升离岸人民币的活力,增强人民币在境外金融系统的信用派生能力。这不仅体现为境外人民币基础流动性的投放,更体现为市场主体依托人民币融资形成的信用扩张效应。而上述两个层面与国家主权评级和企业主体评级息息相关,对其他国家的主权评级及风险识别有助于我国主动优化全球投资布局,而我国较高的主权评级与公允的企业评级有助于提升人民币的国际派生效用。因此,评级机构在人民币国际化2.0中将扮演至关重要的角色,构建具有全球影响力的评级体系将是人民币国际化成功的关键。
亟待构建全球人民币评级体系的主导性
《纽约时报》专栏作家普利策奖得主托马斯·弗里德曼曾将美国和穆迪称为世界两大“超级大国”,并以投放炸弹和下调债券评级作对比,强调信用评级机构对一国经济的巨大影响力。回顾美元国际化的过程,评级机构扮演了至关重要的角色,一方面,从宏观架构上看,评级机构给予美国较高的主权评级是维持美债、美元良性循环的重要支点;另一方面,从微观机制上看,美国企业受益于美国较高的主权信用评级,拥有更大的评级空间,能够更好地利用金融要素资源进行扩张,并与美元竞争力形成共振,从而对其他国家的企业形成不对称竞争。宏观架构与微观机制共同作用,构建了全球美元体系;同时通过对其他国家与企业信用等级的区分与调整,形成了以美元为媒介的全球金融与经济潮汐。因此,人民币国际化就不仅需要中国直面美国,也要求中资评级机构早日能够与国际评级机构匹配,提升全球公信力。而这离不开一套科学、公允、具有区分度的信用评级体系,具体可分为国家主权评级与企业评级两个 层面。
1. 全球人民币主权评级要点
全球人民币主权评级是对主权政府(国家或地区)信用质量的综合评估,是对其以人民币计价的短期和长期债务偿还能力及意愿的评定,以反映其主权违约可能性。在现有国际评级机构方法论下,我国的主权评级处于投资级中的A序列[2]。而在全球人民币主权评级体系内,人民币作为我国的法币,货币政策与财政政策相互配合,信用风险能够显著缓释,有助于提升我国的信用资质;进而以人民币为核心视角,重新审视和构建全球信用秩序,加速人民币国际化,还需要建立科学、公允的全球人民币评级体系,合理评估他国的主权风险。
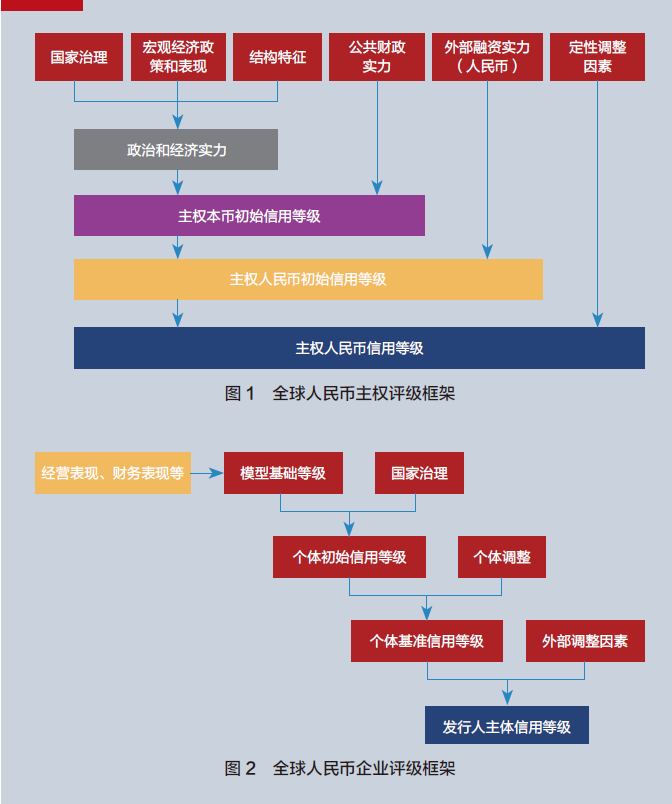
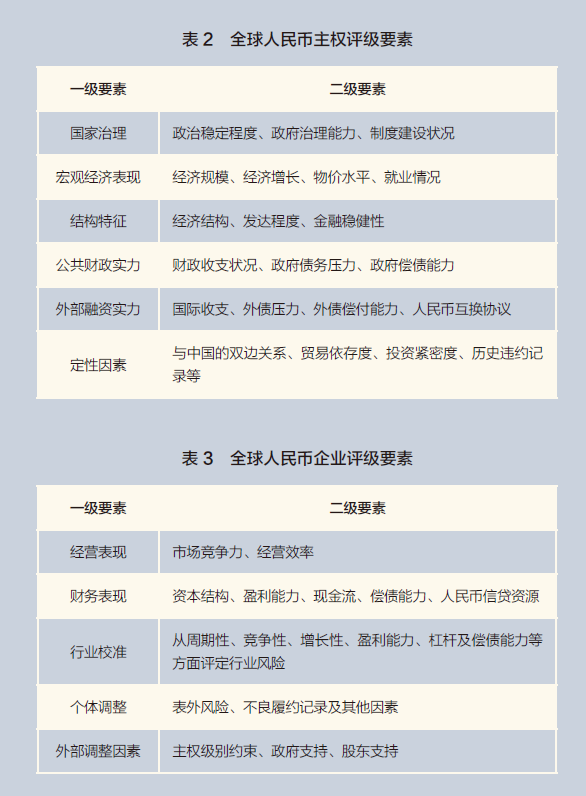
如图1所示的全球人民币主权评级框架,主要从六大核心维度进行综合评估:国家治理、宏观经济政策和表现、结构特征、公共财政实力、外部融资实力以及定性调整因素。该框架通过系统性分析,逐步推导出最终的主权信用评级。首先,国家治理、宏观经济政策和表现、结构特征三个一级要素共同构成了政治和经济实力的评估基础,在此基础上,结合公共财政实力的表现,得出主权本币初始信用等级。其次,基于上述初始信用等级,再结合外部融资实力的具体表现,尤其是该国获取人民币的融资能力(如人民币互换协议),确定主权人民币初始信用等级。最后,通过定性调整因素,从中国视角出发,考量其与中国的双边关系、贸易依存度、投资紧密度、历史违约记录等,分别对主权本币和人民币的初始信用等级进行修正,从而得出最终的主权人民币信用评级结果。每个一级要素均由多个二级因素构成,具体如表2 所示。
由此便得到一套在人民币全球化视角下的主权信用资质排序,从而为人民币对外投资提供决策支持,具体体现在三个方面:一是根据主权评级对国家(地区)的投资敞口进行管理,一方面避免投资过于集中带来的风险,另一方面主动寻找投资与合作机会;二是根据主权评级对国家(地区)的投资预期回报率进行管理,根据风险的不同寻求能够匹配相应收益的投资标的,风险越高,需要的风险补偿收益越高;三是根据主权评级对国家(地区)的投资期限进行管理,对于风险较高的地区需要控制投资期限,或者设置其他明确的增信手段及退出机制。人民币国际化的参与主体不能只停留在主权国家层面,还要落实到具体交易、项目上。因此,金融机构与实体企业也扮演着重要角色,其投资及融资行为决定人民币国际派生效用的高低。
2. 全球人民币企业评级要点
在全球人民币主权评级的基础上,进一步开展全球人民币企业评级。全球人民币企业评级是对企业法人信用质量的综合评估,是对其以人民币计价的短期和长期债务偿还能力及意愿的评定,以反映其主体违约可能性。
图2所示的全球人民币企业评级框架通过系统性分析,逐步推导出最终的发行人主体信用评级。首先,经营能力、财务能力等企业基本要素共同决定了模型基础等级;其次,在模型基础等级上,为解决跨行业可比性不足的痛点,进行行业风险校准得到个体初始信用等级;再次,进一步考虑企业的个性化特点进行个体调整,得到个体初始信用等级;最后,根据外部调整因素对结果进行修正,比如主权评级的上限约束,来自政府与股东的支持等,得到最终的信用评级结果。每个一级要素均由多个二级因素构成,具体如表3 所示。
由此便得到一套在人民币全球化视角下的企业信用资质的排序,从而对人民币的国际派生效用进行有效引导与管理,具体体现在三个方面。(1)对于离岸金融机构,其接受人民币资产或抵押后,通过放贷、债券投资或衍生品交易实现人民币的信用扩张。但其无中国境内监管约束与中国央行最后贷款人支持,因此应该参考其全球人民币评级的高低,将抵质押率、保证金比例等指标与评级结果挂钩,审慎开展人民币业务。(2)对于离岸一般工商企业,其在离岸市场能够获得的融资规模与承担的融资成本与其资信水平息息相关,信用评级越高,偿债能力越强,其理论上的杠杆率越高。依托全球人民币评级的科学评估结果,一方面有利于主动优化融资结构,另一方面有助于提升国际市场对其的认可程度,降低信息不对称程度。(3)全球人民币企业评级体系不仅可以用于企业与资本“走出去”;也可以用于“引进来”,让对中国未来发展有信心的主体能够共享中国发展的时代红利,比如在熊猫债市场,助力外国企业在我国发行人民币债券,进一步扩大在华投资。
特里芬难题分析框架下的中国破解之道
一是深化“走出去”的制度性开放,助力人民币国际化2.0。人民币成为国际货币就必须破解中国版特里芬难题,即兼顾贸易长期顺差与全球人民币流动性供给。这就要求资本项目下的人民币要主动“走出去”,实现制度型开放,与国际规则接轨,使人民币成为兼具支付、计价、储备功能的国际货币。
二是“看得见的手”和“看不见的手”并重,加速人民币国际化2.0。人民币国际化1.0的过程中,政策支持至关重要,解决了从0到1的问题。但在人民币国际化2.0的过程中,要攻克从1到100的难题,市场驱动则扮演着愈发重要的角色。在市场经济中,减少信息不对称、构建有效市场、发挥市场的资源配置作用是关键。其中,培育具有全球公信力的评级公司将成为人民币国际化的加速器。
三是提升全球评级公信力,筑牢人民币信用之锚。目前国际三大评级机构的评级结果在全球贸易与资本流动中发挥着重要作用。回顾国际三大评级机构的发展史,评级机构的快速发展期往往伴随着其所在国家主权货币的全球化。因此,中资评级机构应该抓住时代机遇,致力于成为具有全球公信力的机构,筑牢人民币信用之锚,助力人民币国际化行稳致远。
注释:
[1] 国家外汇管理局. 2024年四季度及全年我国国际收支平衡表初步数[EB/OL]. (2025.2.14)[2026.1.14]. https://www.safe.gov.cn/safe/2025/ 0214/25776.html.
[2] 一般来讲,信用评级可划分为三等十级,分别用AAA、AA、A、BBB、BB、B、CCC、CC、C和D 表示,其中BBB及以上为投资级,以下为投机级,D为违约级。
*图源:AI辅助生成。
*本文仅代表作者个人观点,供读者参考,不作为投资、会计、法律或税务等领域的建议。编辑:潘琦。