大国重器呼唤大金融:国产航空破局远航
导语
技术突围只是上半场,金融生态的自主可控才是国产大飞机真正的下半场。
伴随着国产大飞机C919 正式投入规模化商业运营,中国民用航空产业正经历一场历史性的跨越。当前中国航空产业的破局关键,已经不再是基础科学突破层面的“从0 到1”,而是商业化量产与规模化运营的系统能力提升。
在这场跨越中,商业化阶段面临的挑战不再局限于制造技术本身,而是资本对长周期、高门槛项目的“恐高症”。航空器是典型的重资产,一架现代商用大飞机的造价动辄数亿至数十亿元人民币。如果没有与之相匹配的本土金融生态作为支撑,大国重器的技术优势将难以充分转化为商业价值。对监管者和市场参与者而言,航空金融绝不是简单的买飞机、租飞机的通道业务,更是国家金融竞争力和产业定价权的集中体现。如何发挥“链主”企业的带动作用,提升中国在全球航空资产定价中的话语权,亦是当下亟待破解的时代命题。
中国航空资产的金融定位
航空资产在国民经济中的特殊定位,主要体现在以下两个方面。
第一,航空资产的财务模型与高铁网络、新能源基础设施截然不同。高铁网络与新能源基础设施中的集中式光伏电站属于典型的前置重资产,在完成巨额初始资本支出后,后续运维呈现出极低且较为稳定。如京沪高铁核心资产折旧年限长达45年,年均运维支出仅占投资额的1.35%至2.11%[1];光伏电站同样如此,年度运维占比大致处于1.05%至1.84%之间[2]。相比之下,航空资产呈现出“后续资金投入随使用年限呈非线性变化”的独特性。以波音A320neo为例,其贴现后的维修升级总成本现值占实际购买价的比例高达55%至70%[3]。
这一非线性特征在核心动力系统上体现得淋漓尽致,催生了航空发动机领域对“剃须刀与刀片”策略的极致运用。如通用电气航空(GE)、雷神技术(RTX)、赛峰等国际头部供应商高度依赖前端以极低利润甚至亏损销售新发动机,以此锁定后续数十年高毛利的维修服务与备件更换收益。以LEAP-1A发动机为例,其一生4次大修的总账单约为1.5亿至2亿元人民币,远超最初约8000万至1亿元人民币的购买价格[4]。对于整机制造商和本土供应商而言,这种“亏本卖机器”的行业潜规则意味着前期需要投入巨额研发资本,且必须等待交付规模和单机利用率突破阈值,才能通过高毛利的后市场服务实现资本回笼。
第二,在外部环境层面,航空资产的全球流动性与属地监管壁垒之间的矛盾,进一步推高了跨境流转的制度门槛。从底层资产的计价货币与全球分布比重来看,高铁资产具有强主权主场与本币计价属性。全球在建的高铁网络中,中国占据了超过60%的份额[5]。这意味着高铁资产的巨额投资与长周期折旧主要沉淀在主权国家境内,并以本币进行封闭循环。相反,飞机和船舶则是具有全球流动性的重资产,因为商用航空机队与商船队的底层融资、租赁交易与残值评估长期高度依赖美元计价体系[6]。同时,航空资产的跨境流转面临着比船舶更为严苛的适航认证壁垒以及海关税务监管。具体来说,航空资产受困于“属地适航+海关税务”的双重枷锁,跨境租赁面临极高的预提所得税摩擦。
波音与空客的博弈:资本输血与生态卡位
回顾波音与空客的崛起与近十年的博弈,这两大巨头依靠早期的资本输血建立了护城河,如今又共同面临上游供应链的生态卡位。在长周期试错期,两家巨头都曾命悬一线,并依靠截然不同的金融支持模式确立产业地位。
(一)早期的金融支持模式
20世纪60年代末,波音启动了747研发计划,初始7亿美元预算最终飙升至近20 亿美元,若按通胀折算约等于今天超160亿美元。恰逢20世纪70年代初美国经济衰退与航空业低迷,波音现金流几近枯竭,股价大幅下跌,甚至在西雅图引发了规模空前的大裁员[7]。然而,以花旗银行为首的华尔街大型银团并未机械地启动违约条款、要求波音进行破产清算,反而为其提供了创纪录的12 亿美元的巨额信贷进行“生死托底”。这笔银团信贷成为波音挺过“死亡谷”、最终完成747 飞机订单交付的救命稻草[8]。
随着波音747 在全球取得巨大商业成功,波音利用资本市场的手段也从早期的“银团信贷托底”升级为更复杂的“全球风险对冲”。面对日益昂贵的单架宽体客机,传统的银行贷款已无法满足航司的融资需求,波音积极推动设备信托凭证(ETC)以及后来的增强型设备信托凭证(EETC)在飞机融资中的应用,利用“风险切片”与信用隔离机制降低飞机资产信用与航司企业信用的关联度,将高风险制造业深度嵌入全球资本市场的风险对冲网络之中。
如果说波音的破局靠的是资本市场,空客则靠的是国家信用。作为后发者,空客在20世纪70年代以经济利益集团(GIE)的独特法律实体形式成立,从一开始就高度依赖于拥有法、德、英等多国政府背景的出口信贷机构(ECA)的担保力量。这种担保通常能覆盖飞机净购买价格的85%,为航司提供远低于商业银行利率的长期融资;欧洲有关政府还通过“启动援助”形式提供低成本研发资金。对于航司而言,采购空客不仅仅是购买一架宽体客机,更是获取了一揽子极具吸引力的融资支持。这种以国家金融实力驱动市场扩张的战略,有效弥补了空客初期的竞争劣势,最终奠定了商用飞机市场中双寡头垄断的格局。
EETC与ECA互为补充,构成全球航空融资的“双轨防线”。在宏观流动性充裕、资本市场活跃时,EETC能募集海量资金且无需缴纳ECA保费;而当全球遭遇危机,商业银行收缩信贷、资本市场冻结时,具有政府背景的ECA发挥逆周期信用支持作用,充当最后贷款人,保住飞机制造产业链不断裂。
(二)近十年的生态演变:受制于供应链的长鞭效应
在商用航空制造的百年坐标系中,2017—2027年这十年可被视为双寡头垄断基因在极端压力下的工业复归期。这段时间不仅是技术迭代的窗口,更是两家公司早期金融基因与现代工业韧性的集中对垒。
这一时期的波音被迫经历了一场从“预期折现”向“现金流赎罪”的剧烈转型。自2019年737MAX停飞事件起,波音早期依靠资本市场深度构建的高容错空间遭遇重击,随后而至的疫情则让这一危机进一步加剧。数据显示,2020年波音营收暴跌至581.58 亿美元,其毛利率在同年第四季度触及-37.2%的历史冰点,总债务飙升至649.35 亿美元(见图1A)[9],沉重的利息支出严重制约了其在研发投入和供应链支持能力。
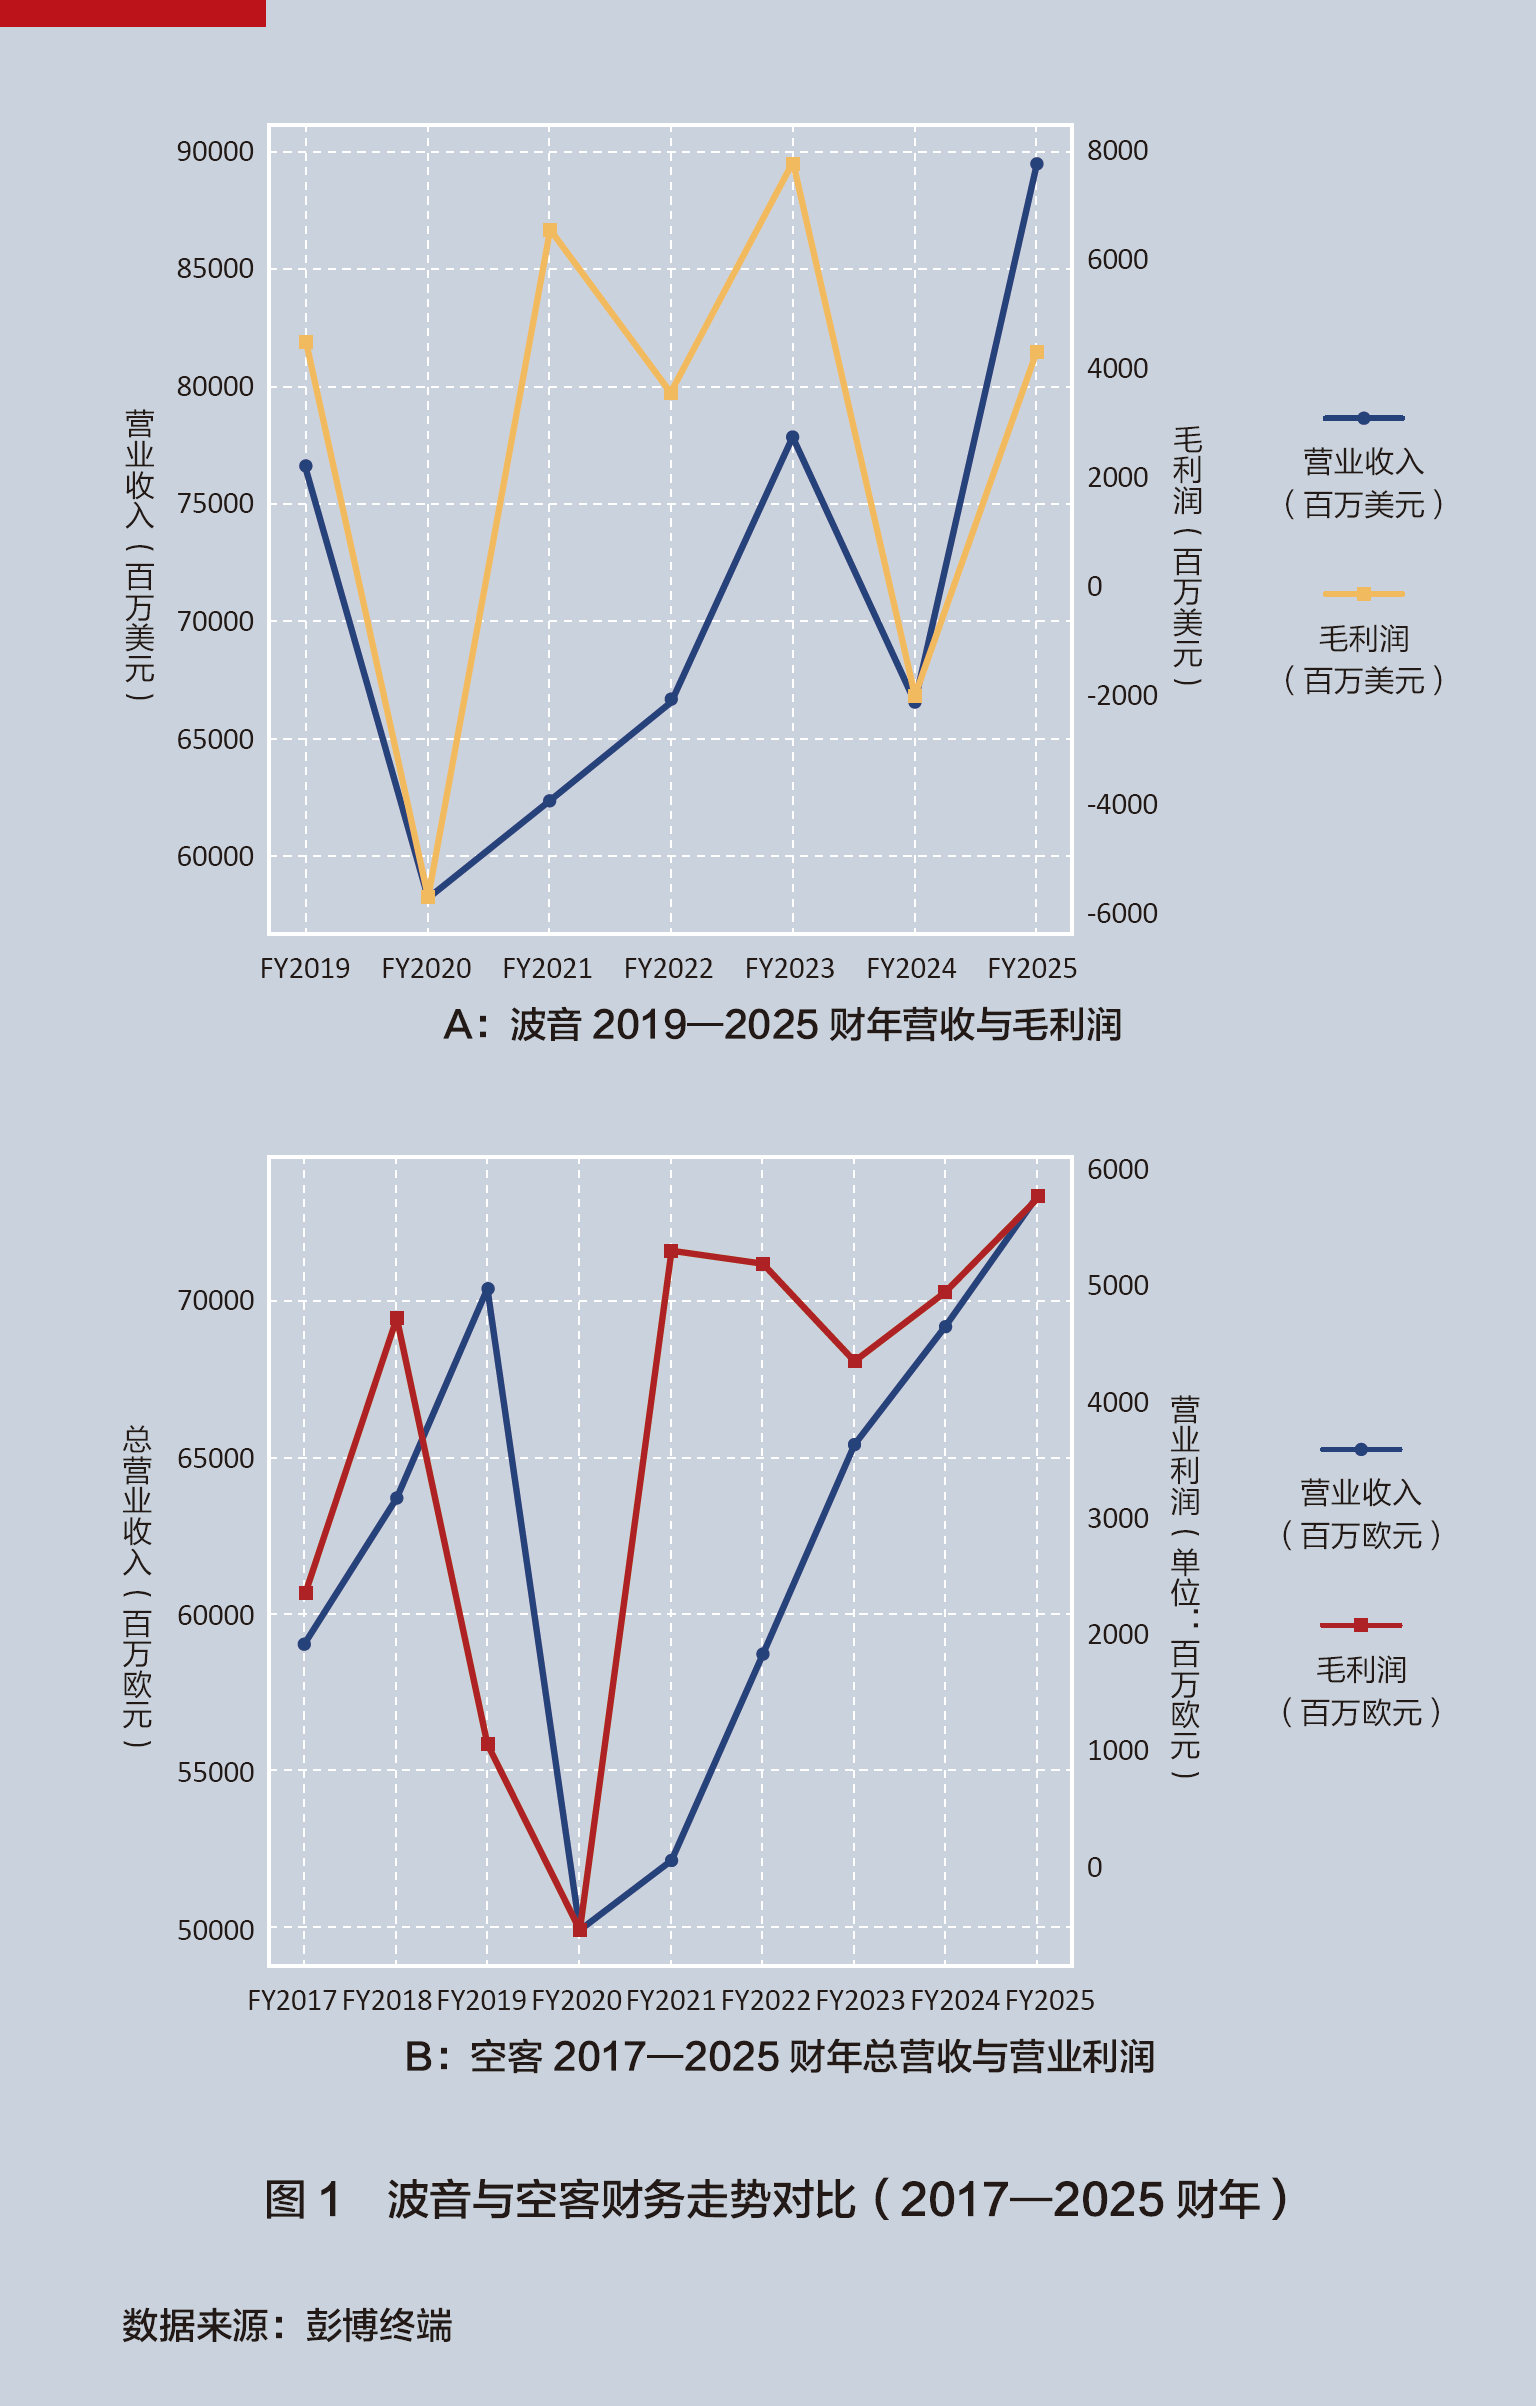
相比之下,空客则利用这一周期完成了从“政策补位者”向“工业霸权者”的身份转换。依靠早期由ECA构建的全球利益网络,空客在单通道客机市场表现出了极强的抗风险能力。从2020年营业利润亏损5.49亿欧元到2021年实现营业利润53.02亿欧元,,仅用一年时间便实现反转,空客展现出远超波音的财务弹性(见图1B)。更重要的是,空客在危机期间始终维持着超过220亿欧元的货币资金储备[10],这种防御性使其在后疫情时代的供应链注资中占据了较大的主动权。
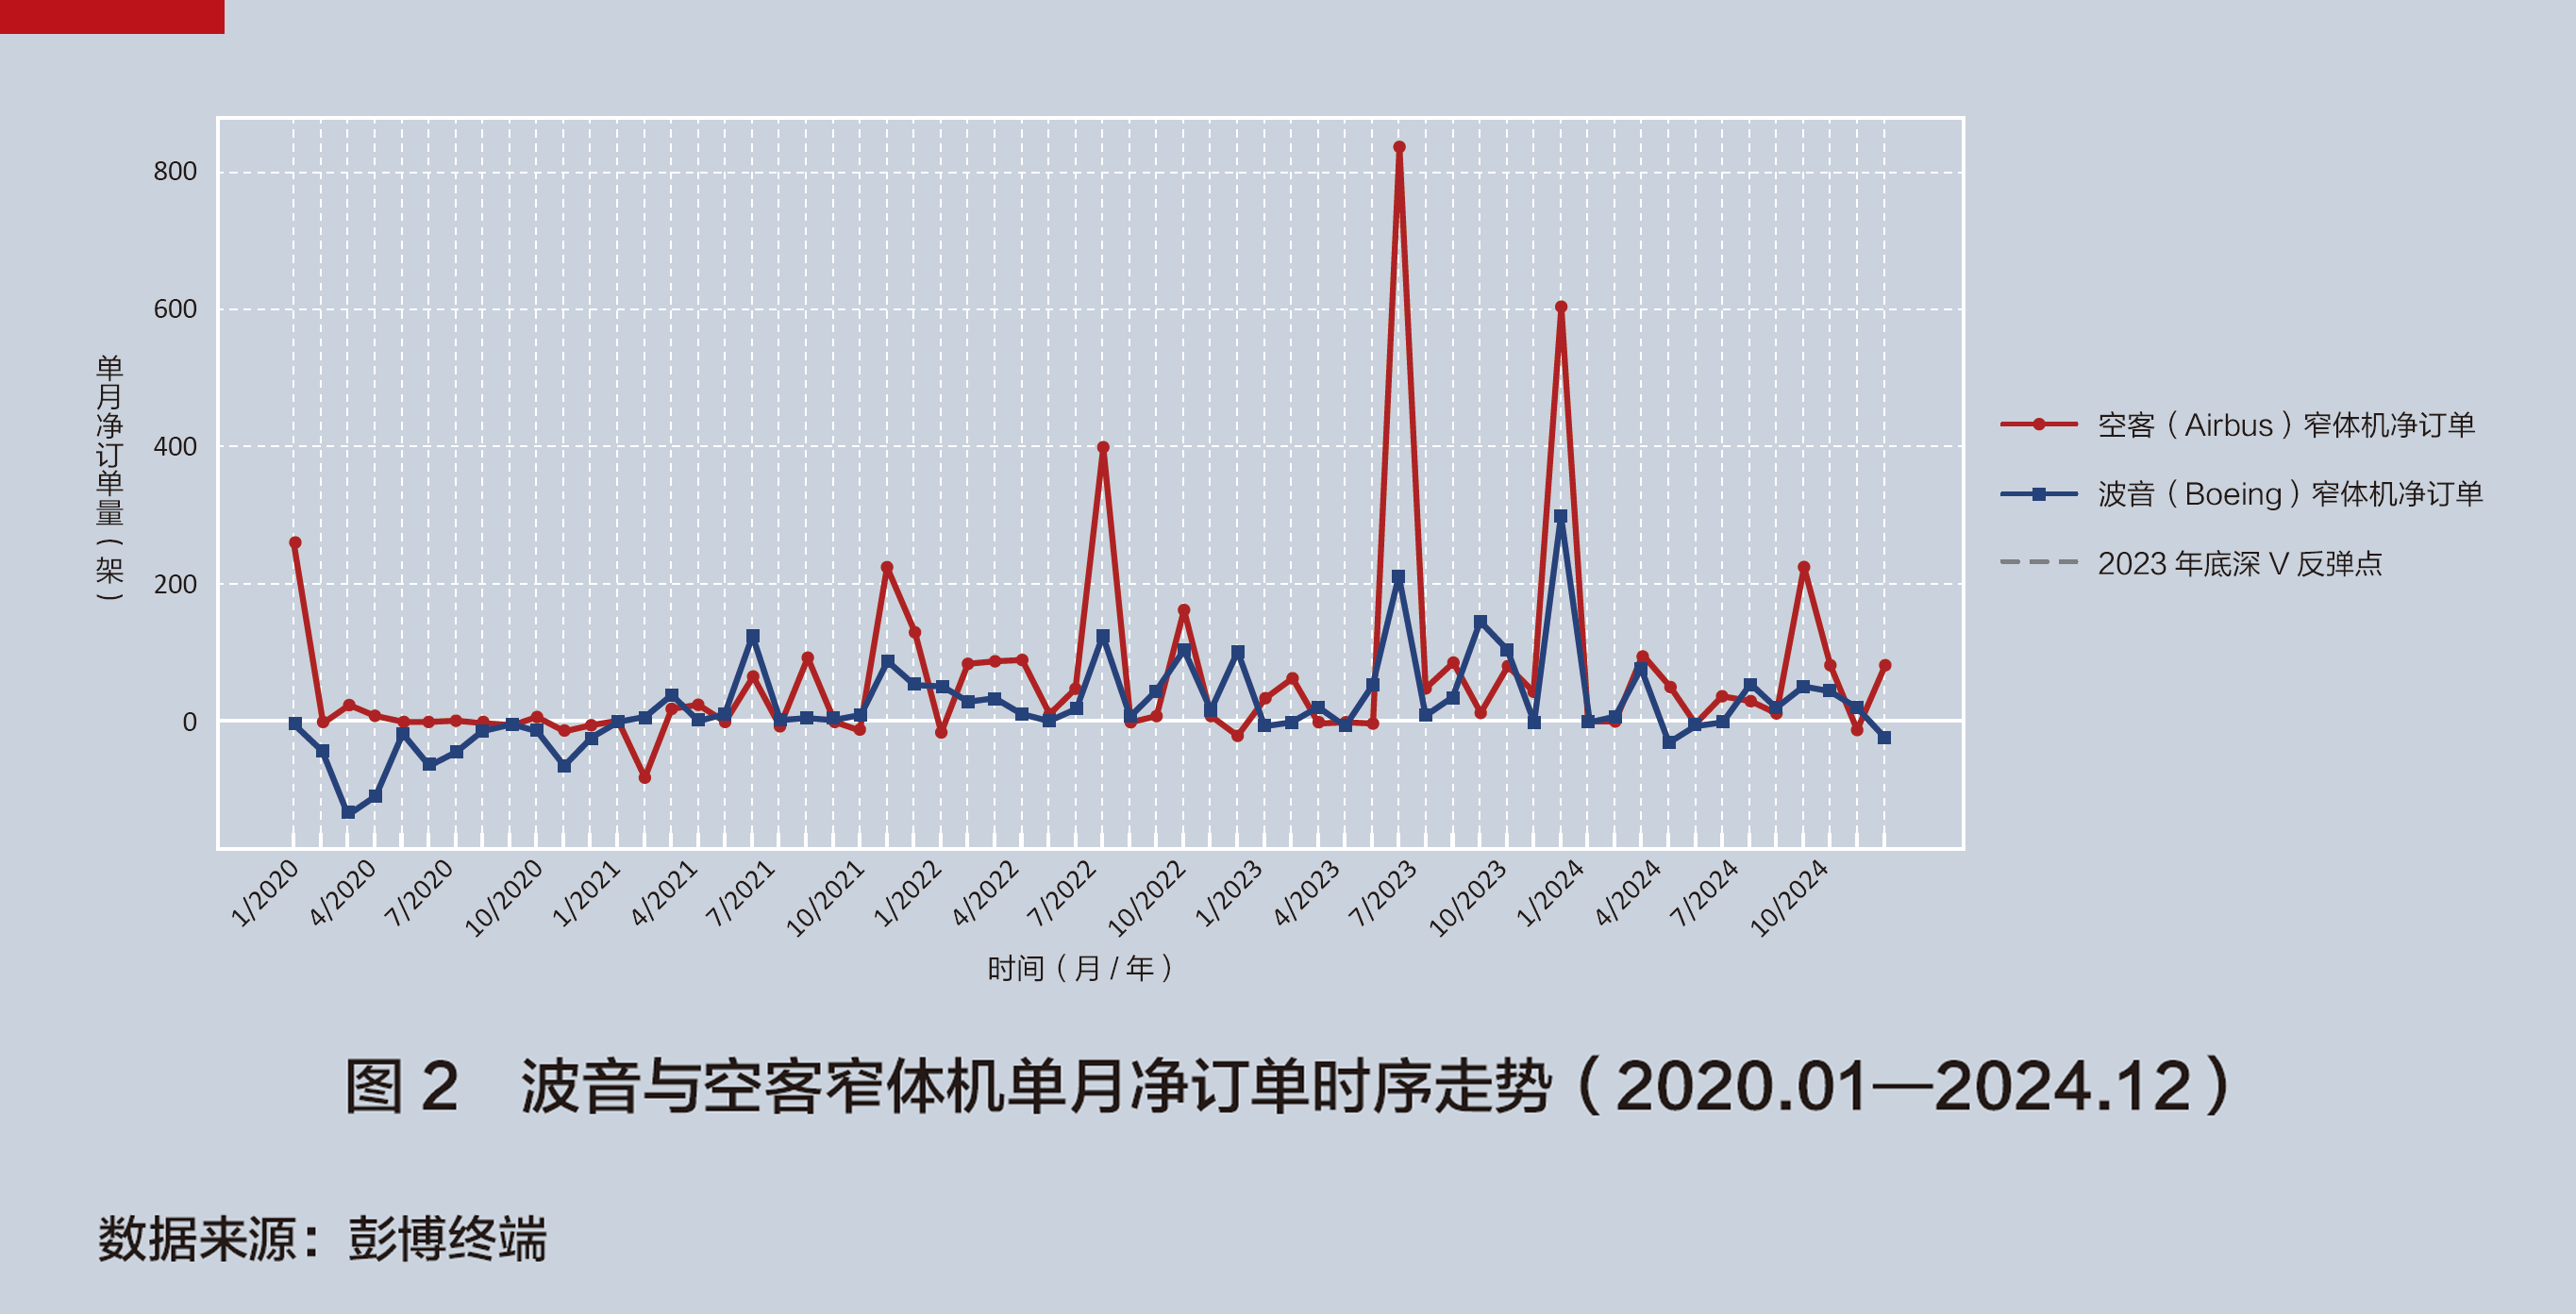
然而,这两家巨头共同面临的命门在于供应链的长鞭效应。近十年的时序数据揭示,OEM 的盈利条件已不再单纯取决于订单簿的厚度,而是受制于上游核心供应商的交付能力。数据显示,空客对RTX公司的销货成本依赖度高达18.41%,而波音对GE的销货成本依赖度也达到了4.52%[11]。当2023年底全球订单出现大幅反弹——空客单月斩获604架净订单,波音斩获301架时[12](见图2)——这两家公司却同陷发动机零件和劳动力短缺的泥潭。这表明,在当下的航空生态中,谁能率先通过技术赋能或资金注资突破上游供应商的产能瓶颈,谁就能真正将大量积压订单转化为实际交付与盈利。
新晋“链主”的困局
随着C919 的规模化量产与商业运营,中国商飞作为全球商用飞机市场的“第三极”,实质上改变了波音与空客长期主导的市场格局。然而,新晋“链主”在迈向产业成熟期的深水区时,正面临着来自制造端、融资端与资产端的多维挤压。
第一,在制造端,供应链博弈下的利润约束与财务底层的货币错配。
目前,国产大飞机在机体结构制造上30%~35% 已基本实现本土化。但在动力、航电、飞控等核心模块上仍不可避免地对特定的国际头部供应商(如CFM 的LEAP-1C 发动机)存在依赖。在博弈论视角下,这种依赖使绝大部分产业增量红利流向上游国际头部供应商,而本土“链主”在利润分配上面临“为人作嫁”的隐忧。
这种利润反噬的根源,不仅在于技术层面的垄断,更在于航空动力核心圈特殊的“剃须刀与刀片”商业模式。供应商之所以愿意在前期分担昂贵的研发成本并接受低毛利的整机交付,是因为其利润核心早已向后市场服务转移。GE的财务数据极具说服力——2019年其航空服务收入高达446.08亿美元,即便2020年遭遇外部宏观环境的剧烈冲击,其服务收入依然维持在353.84亿美元的体量。这种长期且稳健的后市场现金流,使供应商具有极强的抗周期能力。
本土供应商想要扭转前期亏损并实现盈利,必须跨越两大门槛:足够大的现役机队规模和足够高的单机日利用率——只有飞机交付量足够大且飞得足够勤,高毛利的售后维修利润才能覆盖巨额固定成本与前端交付亏损。这意味着,上游博弈的破局,离不开下游航司的深度配合:中国东方航空将C919精准切入京沪、沪蓉等优质干线;华夏航空将C909深度下沉至新疆、西南等偏远地区。这种“干支结合”与多商业场景的真实打磨,反哺中国商飞不断优化整机性能与维修体系,真正打通了国产飞机从“飞起来”到“用得好”“能盈利”的产业闭环。
更为突出的是OEM与航司的跨国货币错配难题。由于核心模块高度依赖以美元计价的国际供应商,处于产业链中枢的整机制造商天然承担了较大的美元成本敞口。为了实现自然对冲,OEM在销售与租赁端倾向于以美元计价,将汇率波动风险向下游传导。由此引发的连锁反应是:非美国货币系统内的航空公司,日常收入高度依赖本国货币,但飞机购买与租赁、航空燃油、核心航材后市场维修却全方位暴露在美元敞口之下。在这一链条中,航空公司实质上成为整个美元计价供应链最终的“风险蓄水池”。由此可见,大国重器想要实现真正的金融破局,根本出路并不在于销售终端结算货币的简单切换,而是必须提高航空实体供应链的本土化和自主可控水平。
第二,在融资端,制度缺位推高的融资成本。
目前,国内航空融资带有间接融资与信贷依赖特征,通常由租赁公司(FLC)作为中介,受限于银行表内的风险偏好与信贷规模。相比之下,欧美成熟市场长期依赖的EETC 本质上是资本市场的“直接融资”,其核心竞争力在于通过“风险切片”实现的信用增强。更深层的差异源于法律救济机制。EETC架构深度锚定了美国破产法第1110条:航司必须在60天内决定恢复履约或交还飞机。这种极强的资产穿透力与基于国际第三方机构的标准化评估处置程序,使得 EETC 能够获得高于航司主体的信用评级,从而吸引了保险等长线低成本资金的精准注入。而在国内,一旦航司进入破产重整,金融机构便面临资产收回权“自动中止”的制约,资产在漫长的法律程序中持续损耗。加之,国产新机型作为市场历史较短的资产,缺乏全球公认的二手基准数据。“法律救济机制差异+数据积累不足”迫使国内机构在定价中预埋较高的风险溢价,系统性抬升融资成本。
新机出海面临的则是另一种壁垒。波音和空客的底层资产具有极高的二级市场流动性与透明的残值曲线,而C919作为新机型,国际金融机构对其残值及二级市场流动性存在天然担忧。传统的ECA 往往只担保债务违约,不担保资产贬值。因此,中国信保在支持C919出海时,可考虑联合中国商飞在金融结构中嵌入资产残值担保:若12年租期结束后飞机残值跌破预期,由商飞或专门基金负责以约定价格回购。
第三,在资产端,估值缺位与退出通道受阻。
一方面,国内金融机构缺乏具有国际公信力的价值判断能力。飞机的价值是高度动态的,深度依赖于实时的飞行小时数、起落循环以及核心部件的维修履历。但目前航空公司与金融机构之间横亘着信息孤岛,航空公司的底层财务数据与飞机的实时飞行数据未能深度结合,形成一个不可篡改的、具备穿透力的可信数据库。长期以来,依赖国际机构进行估值不仅存在数据跨境流动带来的安全风险,也极易因套用国际模型时参数设置不当而产生“水土不服”。
另一方面,国内航空金融行业长期存在重前端购买、轻后端处置的通病。资金较易进入新机融资租赁,但当资产步入中老龄阶段时,由于缺乏活跃的二级市场和顺畅的退出通道,流动性被严重锁死。如果没有健康的退出机制,前端的标准化融资就会因为期末残值风险过高而陷入停滞。
大国重器呼唤大金融
面对制造端的利润困局、融资端的制度壁垒与资产端的流转梗阻,中国航空金融的破局之路,必须围绕供应链生态重构与底层金融制度革新协同发力。
第一,加速结构化融资与资产证券化创新,探索“中国版EETC”。突破传统间接融资的规模与期限瓶颈,依托“风险切片”与信用隔离机制,探索适合本土法律环境的EETC。通过在金融产品结构中嵌入资产残值担保基金与第三方流动性支持,为保险等长线资金提供标准化的低风险投资工具,降低国产飞机的全生命周期融资成本。
第二,深化跨境金融与衍生品创新,推进人民币计价,缓解货币错配。航空金融是人民币国际化在高端制造领域的重要切入点。应依托FT 账户体系,推动国产飞机在全球租赁交易、航材采购与后市场维修中优先使用人民币计价与结算。同时,针对“链主”与航空公司,创新推出长周期的汇率互换、残值对冲期权等结构性衍生工具,建立汇率避险绿道,从源头上缓解美元成本与多元本币收入之间的货币错配。
第三,推动金融科技与动态估值创新,提升资产定价话语权。针对新机型缺乏历史折旧曲线和直接套用国际模型极易“水土不服”的痛点,融合物联网、区块链等前沿科技,将航空公司的底层财务数据与实时的单机飞行利用率、维保履历深度结合,构建不可篡改的全生命周期数字资产可信数据库。以此为基础,研发系统性聚合宏观经济指标、机型流动性等因素的智能量化估值模型,减少对国际机构估值数据的过度依赖,为资产流转提供精准的“中国定价”。
第四,构建多层次流转平台与制度体系创新,打通退出的“任督二脉”。借鉴爱尔兰等国家或地区的成熟经验,进一步优化单机SPV(特殊目的公司)的税收穿透与跨境资金池管理。同时,大力培育全国性乃至辐射全球的航空存量资产交易流转中心,创新推出飞机资产多元化投资和交易机制、老旧飞机客改装及拆解航材处置专项产业基金。只有实现“买进、持有、退租、流转、拆解”的资本全链路闭环,才能有效提升存量市场流动性。
注释:
[1] 京沪高速铁路股份有限公司. 京沪高速铁路股份有限公司首次公开发行A股股票招股说明书[R]. 北京: 京沪高速铁路股份有限公司, 2020. 有关固定资产折旧与运维成本的测算数据,参见该招股说明书“财务会计信息与管理层讨论与分析”章节。
[2] 中国光伏行业协会, 赛迪智库集成电路研究所. 中国光伏产业发展路线图(2025-2026年)[R]. 北京: 中国光伏行业协会, 2026.
[3] 国际航空运输协会(IATA). Maintenance Cost Data eXchange(MCX)- Executive Report (FY2024 Data)[R]. 蒙特利尔: 国际航空运输协会, 2026.
[4] 卢立亭. 航空发动机产业深度报告:长坡厚雪,逐渐步入红利期[R]. 东莞: 东莞证券研究所, 2022: 15.
[5] 据国际铁路联盟(UIC)等机构的数据测算。
[6] 国金证券研究所.资产负债双重改善的头部飞机租赁商[R]. 上海: 国金证券, 2026: 16-17.
[7] Newhouse J. The Sporty Game: The High-Risk Competitive Business of Making and Selling Commercial Airliners[M]. New York: Alfred A. Knopf, 1982.
[8] Serling R J. Legend and Legacy: The Story of Boeing and Its People[M]. New York: St. Martin's Press. 1992.
[9] 根据彭博终端“波音公司(BA US)财务调整摘要数据”整理,数据提取日期为2026年4月24日。
[10] Airbus SE. Airbus SE 2021 financial statements and report[R]. Leiden: Airbus SE, 2022: 45-48.
[11]根据彭博终端“空中客车(AIR FP)供应链供应商核心数据(2025-2026)”“波音(BA US)供应链供应商核心数据(2025-2026)”整理,数据提取日期为2026年5月22日。
[12]根据彭博终端“波音公司(BA US)历史与预测财务综合数据(2017-2027)”“空中客车公司(AIR FP)历史与预测财务综合数据(2017-2027)”整理,数据提取日期为2026年5月22日。
* 本文仅代表作者个人意见,供读者参考,不构成提供或赖以作为投资、会计、法律或税务等领域的建议。编辑:葛雯瑄。